|
卡利尔诉碳烟幕弹公司案 CARLILL v. CARBOLIC SMOKE BALL CO. |
|
论香港电影、电视剧中的律师形象及律师伦理:胡惠生先生的主题演讲 |
|
论我国承认与执行外国法院判决的法律依据 |
|
双边投资条约中的几个问题 |
|
国际经济法基本问题论纲 |
|
关于在中国法律教育中进行案例教学的思考 |
|
国际贸易争议与仲裁(经济管理类课程教材·国际贸易系列) |
|
如愿意投稿或有什么建议或问题,请致函网站编辑部 版权所有@2005 国际经济法网 |
|
丁莲芝:从“中国诉欧盟鞋类制品案(WT/DS405)”析中欧反倾销争端法律问题 |
|||||
|
时间:2013-05-01
点击:
|
|||||
|
【内容摘要】中国被欧美提起“双反”贸易救济调查早已司空见惯,但中国诉欧盟某些鞋类制品案则是中方运用WTO规则试图解决贸易争端的为数不多的案例之一。围绕“市场经济国家待遇”、“个案待遇”、“税率从低原则”,专家组相关意见及其推理过程为今后我国企业更从容应对反倾销贸易争端积累了实践经验。从该案来龙去脉入手,介绍了涉案主要实体性/程序性问题,然后进一步评析了“市场经济国家待遇”相关问题在欧盟反倾销规则语境下的情况。 【关键词】 反倾销; 市场经济国家待遇;个案待遇; 税率从低原则
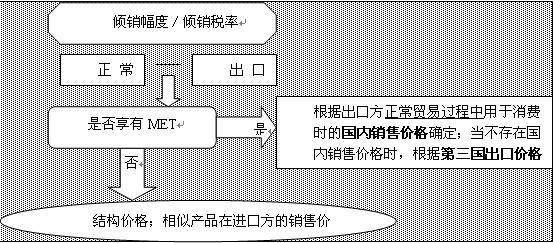
反倾销制度作为世界贸易组织中反不公平贸易的法律制度之一,被当今诸多国家运用,截至2010年6月30日,欧盟对华贸易救济措施案件共157起,其中反倾销案152起 。[1]仅2010年,共20个国家(地区)对我出口产品发起贸易救济调查66起,其中反倾销43起 。[2]2011年,尽管我遭遇贸易救济调查数量和金额有所减少,但仍居WTO成员之首。 截至2012年7月,中国在WTO作为原告或者被告身份的反倾销涉案数量为36起,其中反倾销案有10起——中国和欧盟之间的为4起,中国和美国之间的为6起 。[3]鞋类制品案(DS405)作为体现中欧贸易摩擦在WTO领域的新案例,本文试图以此为突破口,围绕欧盟的反倾销制度领域中的市场经济国家待遇作一评析。 一、案件事实经过 中欧鞋类制品案(WT/DS405/R, European Union — Anti-Dumping Measures on Certain Footwear from China)是欧盟成立十年来经手的最大一起反倾销案——涉案企业数量超过200家;起因在于欧盟对进口鞋取消配额[4] 保护后,一些成员国的制鞋业无法应对来自低成本国家的竞争。在中国鞋到来之前,欧盟每年生产的皮鞋中,意大利约占40%。根据中国加入WTO的协定,2005年起,欧盟结束了长达十年的对中国鞋配额保护,中国鞋出口猛增。当地媒体称,一双中国鞋的批发价才三、四欧元,而意大利鞋的生产成本至少是这个价钱的5倍到6倍 。[5] 在此背景下,以中国为首的鞋类产品对欧盟有些成员国相关产业及劳动力就业市场造成了巨大冲击,如同此前的打火机案、紧固件等贸易产品,遭到欧盟当局的反倾销救济也不意外。但此次中国政府再一次启动WTO贸易救济程序规则,维护本国鞋类产业利益。围绕本案前后过程,可以分为以下四阶段: 第一阶段,2006年10月7日征收正式反倾销税之前阶段。2004年12月欧盟市场开放前,意大利制鞋协会向欧盟委员会(以下简称“欧委会”)提起对中国鞋业的反倾销调查,拉开了中欧鞋业反倾销案件的序幕。2005年2月,欧盟正式对来自中国的鞋类产品实施为期一年的“事先进口许可监控”措施;6月30日,欧盟正式宣布对中国的两种劳保鞋进行反倾销调查,涉及20多家中国企业;7月7日,欧盟委员会再次发布立案公告,对来自中国部分皮面皮鞋启动反倾销调查。 2006年1月12日,欧盟初步调查后,拒绝给予中国13家鞋企“市场经济国家待遇(Market Economy Treatment, MET)”。3月,欧盟正式批准对中国、越南皮鞋征收为期半年的临时性反倾销税,从4月7日 [6]起,在六个月内将反倾销税额从4.8%逐步增加到19.4% ;[7]2006年10月5日,欧盟发布了第1472/2006规则 ,[8]作出了反倾销终裁决定,对来自中国和越南的皮面鞋分别征收16.5%和10%的反倾销税(中国鞋类企业只有海南金履鞋业征收9.6%的反倾销税率),为期2年。 第二阶段,2006年10月6日至2008年10月5日的征收正式反倾销税。其中,2008年4月29日,欧委会发布第388/2008号规则,对产自澳门的皮面鞋征收反倾销税,经调查认定源自澳门的皮面鞋在欧盟对中国鞋实施临时反倾销税期间,经过转运或组装等措施后向欧盟大量进口,进口是“重大的、显著的”(material and significant)。并且严重影响了欧盟反倾销救济的效果,认定从澳门进口的皮鞋反规避成立,对其征收16.5%的反倾销税 。[9] 第三阶段,从2008年10月起到2011年3月为期终复审及延长征收反倾销税阶段。正式反倾销税到期前夕——2008年10月3日,经代表了超过欧盟皮鞋产量35%的欧洲鞋类产业联合会(European Confederation of the Footwear Industry,CEC)提起,欧盟发起了鞋类产品的期终复审,经过为期1年左右的审查,欧盟根据第1294/2009号实施规则(COUNCIL IMPLEMENTING REGULATION (EU) No 1294/2009 of 22 December 2009)自2009年12月22日起到2011年3月1日,继续征收为期15个月的反倾销税,复审期间维持原税率。期间,以奥康为代表的中国鞋业企业就欧委会作出的征收反倾销税向欧盟法院提起诉讼,但并未得到法院支持。不过,到期终复审延长的征税期期满,亦即2011年3月1日,欧盟并未再次提起期终复审。 第四阶段,从2010年2月4日起向欧盟提起磋商程序、2010年5月18日组成专家组到2012年2月22日正式通过了专家组报告,中国利用WTO争端解决机制解决本案争端。从2011年10月28日世界贸易组织向成员国发布的专家组报告裁定可以看出,在所有中方提出的诉请中,除欧盟《反倾销规则》第9条第5款条不符合WTO相关规定,以及欧盟在复审和初始调查中违反信息保密性要求的诉请之外,其他主张都几乎未得到专家组的肯定。 二、本案主要法律争议 中国在本案中提起了诸多诉请,认为其反倾销终裁措施在程序和实体若干方面违反了以下两项:: 第一,欧盟《反倾销规则》第9条第5款(Article 9(5) of the EU Basic Anti-Dumping Regulation,ie. COUNCIL REGULATION (EC) No 1225/2009 of 30 November 2009)不符合欧盟在WTO《反倾销协定》[10] 、GATT1994及WTO协定项下义务。该条规定“反倾销税应该逐案以适当的数额、无歧视地向所有倾销进口并造成损害的商品征收”,“征税规则应该列明每个供应商名称,若不可行,应列明供应商所在国(supplying country)”。这就在涉及“非市场经济待遇”问题时,采用”一国一税率”(country-wide duty rate)的情形。这条是最为中国所诟病的,也是紧固件案中中国的主要主张之一,都得到了专家组的支持。 第二,欧盟反倾销终裁措施和复审措施在程序和实体若干方面违反了《反倾销协定》GATT1994 [11]、《中国入世议定书》[12] 和《中国入世工作组报告书》[13] 相关条款。 1、案件涉及主要程序性法律问题(Procedural and Systemic Issues) 欧盟认为中方关于其《反倾销规则》第9条第5款条的诉请并不满足《谅解协定》第6条第2款的要求,特别是,欧盟认为第9条第5款只与征收反倾销税有关,即只与对非市场经济国家而言,是以单独税率还是统一国家税率为标准征税的的问题,因此,“个案待遇”问题并不在专家小组审查范围内。GATT 第10条第3款 (a)[14] 项与《反倾销规则》第9条第5款并无关联,后者只涉及行政措施。 专家小组否定了欧盟关于WTO《反倾销协定》第6条第10款, 第9条第3款 和第9条第4款项下的主张,认为是其职权范围内。在《反倾销规则》第9条第5款与GATT第10条第3款 (a)的关联问题上,专家小组也支持中方请求,对此持肯定态度。 同时,专家小组也认为,欧盟期终复审中的倾销与损害之间的因果关系、WTO《反倾销协定》第3条第5款、第12条第2款第2项下的主张,“虽然并不能显示欧盟的复审规则与WTO《反倾销协定》第3条第5款不符,只是对文本的重复,但中方向专家组的请求非常详细,足以否决欧盟要求预先判决的请求(对于第第12条第2款第2项情况也类似)[15] ”,因此,这也在专家组审查范围之内。此外,中方在较低税率情况下对利润幅度的计算也在在专家小组的审查范围内。 但是,专家小组否定了所有WTO《反倾销协定》第17条第6款项下中方提出的所有主张,因为其认为第17条第6款(i)项并不对倾销主管当局施加任何违反之诉的义务。根据该条规定,只要反倾销机构认定的事实是适当的(proper),对事实的评估是公正和客观的(unbiased and objective),即使专家组所得出的事实方面的结论与当局的不同,也不应该推翻之。 2、案件涉及主要实体性法律问题(Substantive Issues) 首先,“非市场经济国家待遇”(Treatment of Non-Market Economies, NMEs)/市场经济国家待遇(Market Economy Treatment, MET)涉及相关条款问题如下: 1)WTO《反倾销协定》第6条第10款、第9条第2款第9条第3款、第9条第4款,都要求调查当局对每一进口商或者生产者单独计算倾销幅度。第6条第10款规定在例外情况下——比如进口商或者生产者数量特别多——才可以使用抽样方法。第9条第2款条要求征收反倾销税必须个案、无歧视地进行,但欧盟的《反倾销规则》第9条则采用了国别税率原则。根据第9条,中国首先并不被欧盟直接列为非市场经济国家(欧盟从1998年修改384/86号《反倾销规则》之前一直将中国列为非市场经济国家),但需要由中国企业单独申请是否满足其第9条当中的5大基本条件[16] ,才决定该企业是否享有个案待遇,换言之,对于不申请或者申请未通过的中国鞋类企业而言,如果倾销成立,则将面临两大后果:1)选用替代国产品的价格作为正常价值;2)采用统一的反倾销税率。总的结果是,极易构成反倾销,且倾销幅度、倾销税率都极有可能扩大化。正如在紧固件案中的推理,专家小组也支持中国的主张:欧盟《反倾销规则》第9条第5款违反了《反倾销协定》第6条第10款和第9条第2款。 但专家小组没有支持中国提出的违反WTO《反倾销协定》 第6条第10款第2项的主张,即欧盟没有在原始调查中对中国鞋企单独计算倾销幅度,但专家组认为干预倾销调查当局、要求实施此举,是完全不合适的 。[17] 2) 最惠国待遇原则。中国认为,给与来自市场经济国家的产品自动取得“个别待遇”,构成了GATT第1条中的“优势”(advantage),因而违反了WTO的最惠国待遇原则。此项主张得到了专家小组的支持。根据本条和前面条款,自然得出欧盟《反倾销规则》第9条第5款违反了WTO 协议第16条第4项 和 WTO《反倾销协定》第18条第4款。 3)”市场经济国家待遇”的适用。中国认为欧盟没有在原始调查中对非抽样企业实施”市场经济国家待遇”审查,没有对“对中国应诉企业提供充分的抗辩和推理的机会”,违反了WTO《反倾销协定》 第2条第4款, 第6条第10款第2项, 第17条第6款第i项等。欧盟认为这并非是WTO成员国的法律义务。专家组在此问题上全盘否决了中方的主张,认为中方没能证明抽样措施在审查市场经济待遇时是禁止的,也没有证明抽样的标准是不正当的。 例如在“选择替代国”问题上,专家小组认为欧盟在原始调查没有违背WTO《反倾销协定》第2条第1款 、第2条第4款、第17条第6款第i项、GATT第6条第1款第i项, 同样,复审调查中替代国的选择程序和选择对象(巴西)也没有违背《反倾销协定》第11条第3款,并指出第2条第4款的“公平”(fairness)并不适用于正常价值和出口价值之间的比较。再如,在产品分类(PCN Methodology.)上,中方认为过于广泛,专家小组不以为然,认为欧盟没有义务反映所有产品的特点,而且如果认为这也应该是出口商向欧盟反映,但事实上中国的生产者并没有这么做,中方缺乏这方面的证据。 此外,专家组还就以下方面进行了分析,如:排除某些产品、进口产品累计评估、损害因素估计、因果关系、回复调查问卷的时间、取得证据的及时性、及时披露证据、已知事实、需考量的重要因素、充分细节解释,但由于都在证据方面缺乏,或者专家组认为欧盟可以做出这些行为,而都没有支持中国的主张。 3、本案成果 本案最大的成果是:由于《反倾销协定》中并没有规定“个案待遇”(Individual Treatment,IT)标准,即欧盟授予单独倾销幅度和单独倾销税率是没有根据的,因此专家组判决欧盟《反倾销规则》第9条第5款条违反WTO法。这与刚刚上诉结案的中欧紧固件案如出一辙。但是,本案的关键问题,如市场经济地位问题,并没有突破。正如欧盟自己所言:“但是本案仅限于个别倾销幅度和个别税率的计算方面(“个案待遇”),这与是否给与中国市场经济地位无关:市场经济地位和市场经济待遇与正常价值的计算有关。这一重要问题并无争议 。[18]”尽管如此,似乎对于双方来讲都是巨大的胜利:中国的媒体在欢呼[19] ,专家组的报告是中国鞋业的胜利;对于欧盟来讲,专家组的报告也无不利之处,“只要使《反倾销规则》第9条第5款与WTO框架相一致即可,并无来自专家组就最终反倾销规则与复审规则方面的指控。[20] ” 三、市场经济国家待遇(MET)相关问题评析 通过前文对鞋类制品案的事实与法律部分的分析,本部分进一步分析欧盟反倾销规则下,确定倾销幅度过程中的市场经济地位、替代国、个别待遇问题,对我国出口企业而言的重要性程度。由于欧盟确定倾销成立,个人认为还是与传统上认定倾销成立的构成要件一致,主要为确定存在倾销的事实、造成了实质损害或者实质损害威胁或实质阻碍国内产业建立以及两者之间存在因果关系。第二要件大多是由欧盟内部相关产业联盟向欧盟申诉的,第三要件的因果联系中考量因素的裁量权完全掌握在欧盟委员会手中,而第一要件在确定倾销成立过程中,较为容易从法律规则入手,既能影响判定倾销是否存在,也能在即使确定倾销成立时,能够减少倾销幅度。 1、 “市场经济国家待遇”地位:获得”市场经济国家待遇”是万能钥匙吗? “市场经济国家待遇”(Market Economy Treatment, MET)已于第一部分事实部分提及,至于其在欧盟反倾销法中的来龙去脉尚未分析。简言之,就如下图表所示,如果该国是市场经济国家,则判断反倾销幅度时以国内销售价格或者第三国出口价格、结构价格而定,反之,则有可能由欧盟选定一个第三方市场经济国家,以其价格或者推定价格为准。 这就涉及到两步分析法:一是取得市场经济地位标准和若丧失市场经济地位的后果问题,二是如果不享有”市场经济国家待遇”,则考虑怎样选取替代国较为有利的问题。 面对欧盟反倾销规制中的有条件的给予市场经济地位,中国的企业们喊冤不迭。各界人士对于欧盟不给与中国”市场经济国家待遇”也口诛笔伐,大有只要欧盟将中国列为市场经济国家之列,所有反倾销指控都将不复存在之势 。[21]笔者通过本文案例及相关资料分析认为::市场经济地位在反倾销调查中很重要,但是其享有与否并不必然减少反倾销指控,也不必然减少反倾销幅度。
首先,如上表所述,如果享有市场经济待遇,则可能根据企业的国内销售价格为基础确定正常价值,但不一定就能推导出公正的结果。但如本案中的南海金履鞋业获得了此待遇,但由于其在国内不销售,在确定正常价值时,结构成本和利润要素仍然受到了欧委会的不合理计算,在专家组报告中专家小组支持了这一诉请。其次,即使获得了市场经济待遇,倾销税率由于还受汇率等其他调整因素影响,只能获得相对较低的结果。在2004年中国节能灯反倾销案中,获得市场经济地位待遇的两家灯具企业的税率为0%和39.2%。再次,能否获得市场经济地位,关键看中国生产者的应诉能力和经营是否与国际接轨,跟欧盟法律本身并无必然联系。因为WTO并没有判决欧盟规范市场经济待遇的规定违反WTO/GATT协定,而且这部分自由裁量权也完全可以由欧盟行使。最后,替代国的选择确实也在欧盟的权力范围之内,欧盟在游戏规则内行使保护内部产业,这从法律维度出发,并无必要。 有人认为,欧盟无论是征收正式反倾销税的期限还是替代国的选择上,都体现了“法律完全沦为欧盟政策的工具。反映在:一、制裁期的确定,从五年到一年再到二年,欧盟成员国为达到政治上的一致,使方案能够通过,多方寻求妥协;二、替代国的确定,选择不可类比的巴西作为替代国,完全听从欧盟申诉方的意见,而不顾中方企业的反对意见并不给予合理解释。[23] ”笔者以为欧盟在市场经济待遇和替代国选择上并无法律漏洞。但是,替代国制度本身确实存在问题,比如:缺乏透明度和可预见性。替代国是在反倾销程序开始以后才选定的,出口商事先并不知道在将来遭受反倾销时会被选定哪个国家为替代国,没有正常途径获得替代国相关产品的成本资料和价格,无法预见其产品是否构成倾销。还有,欧盟反倾销主管官员在选择替代国时有很大的裁量权。欧盟申诉方可在起诉申请中对替代国选择提出建议,并常常获得欧盟委员会采纳,新加坡和某些欧盟成员国都曾经如此被确定为我国的替代国。本案中申请方意大利、法国和西班牙的有关制鞋企业就要求以巴西为替代国 。[24] 总而言之,市场经济待遇在欧盟反倾销调查中确实很重要,特别是在确定反倾销税率时,但其重要性不能被无限放大化,且应该理性地对待欧盟赋予我国企业市场经济地位,中国企业被征收高昂的方倾销税,其中很重要的原因在于中国的出口企业较为分散,缺乏一定的反倾销应诉能力和实力 。[25] 2、“个案待遇”(IT)与“一国一税率”(country-wide duty)原则之关系 “个案待遇”(Individual Treatment,IT)与“市场经济地位”(MET)的区别在于,如果没有获得市场经济地位,只获得个案待遇,企业则只能使用本企业的出口价格,与被选定的替代国的价格相比较,从而确定是否存在倾销及倾销的幅度,最终确定反倾销税的幅度。对于应诉企业,无论获得市场经济地位还是个案待遇,他们都将得到单独的倾销幅度,适用单独税率,但是,对于既没有获得“市场经济地位”、也没有获得“个案待遇”的应诉企业,欧盟将对他们裁定一个较高的统一的税率,此即“一国一税率”政策 。[26] 在鞋类制品案中,根据WTO《反倾销协定》第6条第10款,反倾销税应该对每个供应商/生产者征收,但欧盟《反倾销协规则》第9条第5款规定了两个例外:1)列举单个供应商是不切实际的;2)供应商未满足时”市场经济国家待遇” 的5项标准。当满足第9条第5款中5项条件的企业则享有“个案待遇” 。[27]当无法列举所有供应商或者为满足上述5项条件的,则统一适用“一国一税率”原则,即所有该国出口商适用一个倾销税率,中国认为这5项是“额外的例外”(additional exception)。 对于遭遇反倾销调查的中国企业来说,可以先申请“市场经济地位测试”,如果满足欧盟《反倾销规则》第2条第7款规定的相关条件,则可被视为来自市场经济国家,以中国的国内价格作为确定其正常价值的依据。而未通过市场经济地位测试的企业还可以根据欧盟《反倾销协规则》第9条第5款申请“单独税率测试”,对于符合单独税率标准的非市场经济国家的出口企业,欧盟将依据出口同一种产品的出口企业各自的出口价格分别裁定倾销幅度[28] ,此即所谓“个案待遇”原则。总的来说,”市场经济国家待遇”、”个案待遇”和一国一税(country-wide duty)下企业所享有的倾销税率是依次上升的。 3、“税率从低原则”(Lesser Duty Rule) “税率从低原则”(Lesser Duty Rule,LDR)与”市场经济国家待遇”并没有直接联系,但两者都体现了欧盟对反倾销目标国发起反倾销调查时的自由裁量权,两者幅度并都没有触及WTO法律底线,在紧固件案和鞋类制品案中,无论是”市场经济国家待遇”还是“税率从低原则”都没有得到专家组的认同。此处我们回顾本文评析案例中关于该原则的相关内容。 中国认为,根据WTO《反倾销协定》第9条第2款规定,调查主管机关当局不应该歧视造成损害的各国进口倾销产品,亦即“在对所有产品都要征收反倾销税时,应该根据每一案件的情况,对构成倾销和造成损害的进口产品在无歧视的基础上按适当数量征收反倾销税。[29] ”但是,欧盟在开始计算损害幅度时遵循传统做法,中国为23%,越南为29.5%,但由于调查期间认为中国进口产品受配额影响,随后调整了两者的损害幅度,中国为16.5%,越南为10%。我国认为这种歧视性做法违反了WTO《反倾销协定》第9条第2款。 专家组则引用了第9条第1款 [30]的背景解释,认为政府当局适用“税率从低原则”并没有设定方法论上的指导原则或者任何标准,也没有暗示计算较低的税率,这只是“一般义务”(general obligation),并没有对政府采用该原则施加任何限制。当然,专家组也认为可以援用GATT下其他一般原则来约束这种行为,如“GATT第1条第1款, 第6条或 GATT 第10条第3款 (a) ”。 “税率从低原则”不仅表现在欧盟反倾销规则中有关征收临时反倾销和确定价格承诺的规定,而且反映在征收最终反倾销方面的规定。欧盟反倾销法设置这一条款主要是为了减轻反倾销对欧盟经济产生的震荡,更好地保护欧盟的整体利益 。[31]本案中,还是基于反倾销规则赋予调查当局的极大自由裁量权,使得对不同出口国的商品可以任意调整倾销幅度,而目标国援用《反倾销规则》第9条并不能以欧盟歧视性做法取得专家组的同情,那么援引GATT第1条的“最惠国待遇原则”、第6条的”反倾销规定以及第10条第3款第1项“贸易规则的公开和实施要以“统一、公正及合理”(uniform, impartial and reasonable)的方式实施”。 结束语 中欧鞋类制品案已经告以段落,但各国对中国制造的商品提起的反倾销调查却仍然在欧美上演。无论如何,这是中国第二次向欧盟提起反倾销诉讼,也是第二次就欧盟《反倾销规则》是否违反WTO《反倾销协定》等规则向WTO争端解决机构提交解决。值得肯定的是,欧盟《反倾销规则》第9条第5款违反了WTO《反倾销协定》第6条第10款等规定,这有可能促使欧盟重新修改其《反倾销规则》。但是这并未解决以下问题:一、中方企业在欧盟需要主动申请”市场经济国家待遇”/”个案待遇”,以避免被征收较高的统一的国别税率的现状;二、专家组也因欧盟原始调查和复审调查已经于2011年3月31日终止为由拒绝建议欧盟修改之;三、未能改变欧盟对”市场经济国家待遇”、选定替代国等诸多问题上的极大裁量权的现状。 因此,总的来看,该案专家组裁决并未带来比中欧紧固件案带给中国企业带来更多的惊喜,除了欧盟没有在2011年3月期终复审前再次提起“日落复审”之外,中国鞋企并没有得什么实质性好处,唯一值得骄傲的也许是中国入世后也开始步入以WTO游戏规则行事的轨道,能为以后中国产业面对“双反”措施时积累诉讼经验。但要想继续或深入开拓欧盟市场乃至其他国际市场,中国企业依然任重而道远。 【注释】 |
|||||
|
|||||